
CAMPO
18 de septiembre de 2026
Argentina tiene la oportunidad para jugar fuerte en el mercado mundial de alfalfa
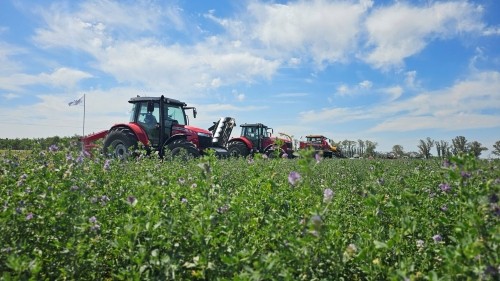
Con una campaña que cerró con récord de exportación, el sector se posiciona en un lugar donde tiene todo para crecer, sin embargo necesita coordinar acciones e industrializar la producción.
La campaña pasada tuvo a la alfalfa como la gran protagonista, y en Argentina se logró un importante incremento en la exportación pese a todas las complicaciones logísticas y climáticas que afectaron la producción impactando en los estándares necesarios para responder a los requerimientos del mercado internacional.
Un informe publicado por el Clúster de Alfalfa en colaboración con el INTA Manfredi explica: “En un mercado mundial que tiene a Asia y Medio Oriente con limitantes agroecológicos infranqueables, el comercio de forrajes, que movilizó 8,4 millones de toneladas, es el que abastece de alimento nutricional a las potencias emergentes”.
No se trata solo de pasto; es la biomasa esencial que sostiene la expansión de los sistemas intensivos de proteína animal en regiones donde la tierra y el agua son hoy recursos de lujo.
“La dinámica del mercado actual está marcada por una demanda estructuralmente sólida pero condicionada por tensiones geopolíticas, como el conflicto arancelario entre EE. UU. y China, que ha forzado una reconfiguración de los flujos de abastecimiento hacia nuevos
Puntos claves de crecimiento
- Demanda segmentada: El consumo bovino (leche y carne) lidera con el 67,35% del mercado mundial, seguido por el segmento equino con un 18%.
- Restricciones de recursos: Escasez crítica de agua y tierra en zonas áridas importadoras.
- Intensificación ganadera: Transición hacia feedlots y sistemas lecheros que exigen formatos procesados (pellets y cubos).
Restricciones que permitieron el crecimiento
- Guerra comercial: Aranceles del 125% aplicados por China al heno estadounidense, alterando los precios internacionales.
- Volatilidad logística: Inestabilidad en los fletes marítimos y falta de infraestructura de exportación especializada.
- Competencia de forrajes alternativos: Presión de gramíneas y tréboles en mercados de menor valor.
Con el mercado en esta sintonía, Argentina pudo dar respuestas que permitieron alcanzar cifras récord de exportación, sin embargo lejos estuvo de poder solucionar los pedidos que el mundo realizó a lo largo del año.
Récord y datos
La campaña anterior posicionó al país en el sexto jugador mundial, lejos de Estados Unidos y España, pero muy cerca de Francia al exportar 168.915 toneladas. Esta acción no es casual, y se vienen concatenando acciones para que ello suceda aunque estemos lejos del techo.
Mientras las exportaciones norteamericanas retrocedieron entre un 17% y un 37%, la oferta argentina creció un contundente 28% en volumen respecto a 2024, inyectando USD 65,5 millones a la cadena nacional.
Este crecimiento respecto al año anterior aporta la masa crítica necesaria para profesionalizar el sector. Sin embargo, para un economista agrario, la estabilidad no reside solo en el volumen, sino en la capacidad de sostener estos números cuando los flujos comerciales internacionales se normalicen.
Evolución de Exportaciones Argentinas (2015-2025)
| Año | Volumen (toneladas) | Valor (USD millones) | Variación Porcentual (Valor) |
| 2015 | 25.000 – 50.000 | < 10 | — |
| 2017 | 60.000 | 20,2 | Base |
| 2018 | 90.000 | 30,8 | +52,5 % |
| 2023 | 130.000 | 47,9 | +11,9 % |
| 2024 | 152.830 | 52,2 | +9,0 % |
| 2025 (Récord) | 168.915 | 65,5 | +25,5 % |
Un mapa centralizado en Córdoba
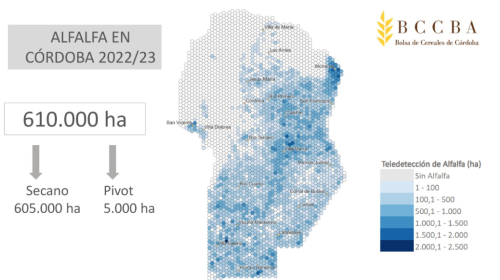
El mapa alfalfero nacional tiene un centro de gravedad indiscutible: la provincia de Córdoba. Con el 91,05% de los envíos totales, la provincia se ha consolidado como el único polo con capacidad de procesamiento y escala.
Pese a este dato, hay regiones como la Patagonia Norte (Rio Negro, Neuquén y La Pampa) o el norte de Argentina con Chaco y Santiago del Esteros, que trabajan para transformarse en participes de este negocio.
En el plano externo, la dependencia de Arabia Saudita (90,10% de incidencia) es un riesgo estratégico que el sector debe mitigar con urgencia. La diversificación hacia China y Vietnam es el próximo paso lógico, pero Brasil aparece como el tablero de juego inmediato más atractivo.
Brasil, un mercado estratégico
Su demanda en las regiones del Sur (RS, SC, PR), Sudeste (SP, MG) y Centro-Oeste (MS, GO) permite una logística terrestre vía camión. Al no depender de contenedores marítimos, la barrera de la humedad es menos rígida, abriendo una puerta vital para el productor que aún no ha dado el salto al secado industrial.
Pero el verdadero límite de la alfalfa argentina no es la distancia, sino lo que viaja dentro del contenedor. El paso de «pasto» a «tecnología nutricional» es la única vía para romper la inercia del mercado interno.
La calidad, el desafío
Acceder a los mercados premium requiere cumplir con exigentes estándares: una humedad inferior al 14% para garantizar la inocuidad en el transporte marítimo y un Valor Relativo del Forraje (VRF) superior a 150 puntos.
El VRF, indicador clave de la energía y digestibilidad, se calcula a partir de los contenidos de Fibra Detergente Ácida (FDA) y Fibra Detergente Neutra (FDN); niveles bajos de estas fibras son el pasaporte hacia la excelencia nutricional.
El modelo tradicional de secado a campo está en crisis. En la campaña 2025/26, la recurrencia de lluvias provocó que el productor promedio perdiera 2,3 cortes por año según la encuesta «Radiografía 360°» que impulsó el Clúster de Alfalfa. Esta dependencia del clima no solo erosiona la rentabilidad, sino que degrada la proteína y aumenta la lignificación del tallo.
Para consolidar la oferta exportable, la industria se apoya en tres pilares:
- Control de humedad: El secado artificial es el único camino para garantizar menos del 14% de humedad sin perder la hoja, donde reside el valor real del cultivo.
- Optimización del VRF: Exige un manejo agronómico que minimice la FDA y FDN mediante cortes frecuentes y tecnologías de acondicionamiento que detengan la maduración del tallo.
- Proteína bruta: El mercado internacional exige un piso del 18%. Mantener la integridad de la hoja durante la henificación es la diferencia entre un producto premium y un descarte para el mercado interno.
Por lo tanto, la solución técnica con el clima jugando un rol clave en la forma de producir está en la incorporación de tecnología de secado.
La logística, un punto que impacta en los números
La logística es el «impuesto invisible» que compromete la competitividad argentina. Este rubro representa entre el 40% y el 50% del valor final del producto en destino. Para una alfalfa premium en Emiratos Árabes, la logística se lleva el 41% del valor CIF.
La brecha frente a Estados Unidos es alarmante. Mientras un exportador norteamericano paga cerca de USD 1.200 por un contenedor hacia Dubái, el flete desde Buenos Aires escala a los USD 6.500. Esta disparidad obliga a Argentina a maximizar la densidad de carga y la eficiencia interna para no quedar fuera de mercado por costos de transporte.
Estructura de costos logísticos (Referencia Córdoba – Medio Oriente):
- Flete interno (Córdoba – Puerto): USD 55 por tonelada (35% del costo logístico). El predominio del camión encarece el tramo inicial.
- Gastos portuarios y documentación : USD 25 por tonelada (16% del costo logístico). Incluye terminal y certificaciones fitosanitarias.
- Flete marítimo (Buenos Aires – Jebel Ali) : USD 75 por tonelada (49% del costo logístico). Representa la mayor desventaja frente a los puertos del Pacífico de EE. UU. Costo logístico total: USD 155 por tonelada.
La inversión en tecnología de recompactado es la única vía para compensar estos costos estructurales y proteger el margen neto del productor.
Incorporar tecnología: secar, compactar…
Pensar la alfalfa del futuro no es incorporar más hectáreas, sino diseñar sistemas eficientes que permitan aprovechar al máximo cada corte. Por eso, es necesaria una transformación productiva y empezar a hablar de alfalfa industrial.
Pensar en exportar no es vender solo contenedores con alfalfa, sino es aportar nutrición a los animales de los mercados demandantes. Por ello, el mensaje es claro, es necesario incorporar tecnología: secar, compactar e incorporar toda la tecnología posible al proceso.
Es clave la articulación de cada uno de los sectores, el público con los gobiernos, el INTA y todos los organismos que intervienen en la cadena; las instituciones como la Cámara Argentina de la Alfalfa y el Clúster de Alfalfa que coordinan y trabajan en pos del crecimiento del sector y el sector privado, actores fundamentales para lograr el ansiado crecimiento.
Argentina tiene el potencial; la próxima década decidirá si somos un actor global respetado o simplemente un proveedor de emergencia en años de crisis.
Accede al informe: https://www.clusterdealfalfa.com.ar/wp-content/uploads/2026/08/INFORME_ClusterAlfalfaCba_MercadoMundialyDesafios_Argentina-1.pdf
COMPARTIR:
Notas Relacionadas
Campo
Claves para un buen uso de los tractores
ExpoAlfa Norte tendrá, entre tantas propuestas, una capacitación exclusiva para los trabajadores que usan el tractor. El paso a paso de lo que se debe conocer para optimizar su uso. Estará a cargo del ingeniero agrónomo Miguel Forni, experto en la materia.Campo
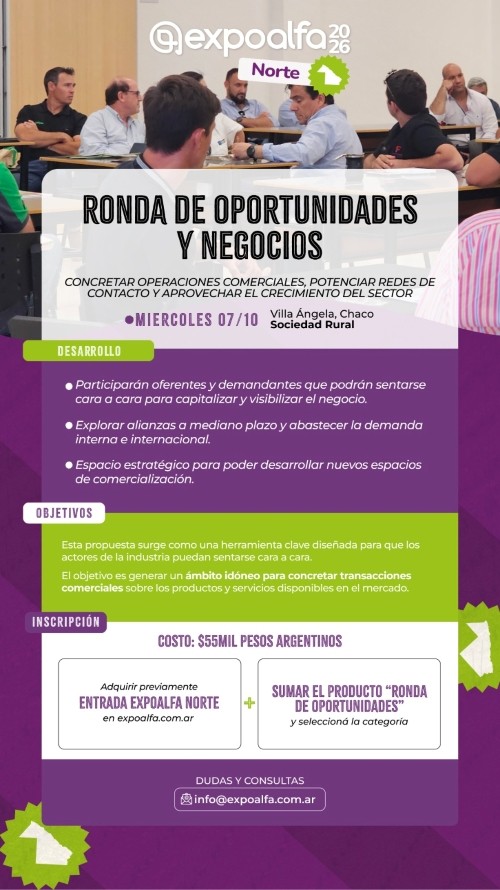
ExpoAlfa Norte: La ronda de oportunidades y negocios reunirá a compradores y productores en Villa Ángela
El próximo 7 de octubre, el evento que tendrá como eje el negocio de la alfalfa ofrecerá un espacio exclusivo de contacto directo para concretar operaciones comerciales, potenciar redes de contacto y aprovechar el crecimiento del sector en la región.Campo
Con 36 disertantes confirmados se presentó oficialmente ExpoAlfa Norte
Villa Ángela será sede del gran encuentro productivo de la región. El evento se llevará a cabo del 6 al 8 de octubre en la Sociedad Rural y reunirá a productores, técnicos, empresas y referentes de la cadena alfalfera. Para el gobierno de Chaco, la alfalfa es un «cultivo comercial y agroindustrial” La presentación oficial contó con la participación de autoridades del gobierno provincial, INTA, Sociedad Rural, productores.Comentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.
| OFICIAL COMPRA | OFICIAL VENTA |
|---|---|
|
$ 1.486,17
+$ 0,46 |
$ 1.539,34
+$ 1,30 |
| BLUE COMPRA | BLUE VENTA |
|
$ 1.530,00
-$ 9,00 |
$ 1.550,00
-$ 21,00 |
ACTUALIZADO: 2026-09-18 18:01:00